
Gás natural europeu atinge máximos desde 2022: Portugal entra no Inverno com reservas acima de 95%
Gás europeu atinge máximos desde 2022. Portugal mantém reservas acima de 95%, mas continua exposto à pressão dos preços internacionais.
O preço do gás natural na Europa atingiu, a 26 de Outubro de 2026, o valor mais elevado desde Dezembro de 2022, num contexto de perturbações no abastecimento internacional, tensões geopolíticas no Médio Oriente e aproximação do período de maior consumo energético. Portugal apresenta, contudo, uma situação de armazenamento mais favorável do que a média europeia, com as reservas nacionais acima de 95% da capacidade.
FACTO DOCUMENTADO
O preço de referência europeu do gás natural (TTF) atingiu aproximadamente 97,50 euros por megawatt-hora (€/MWh) durante a sessão de 26 de Outubro, o valor mais elevado em quase quatro anos.
Segundo os dados publicados pela Gas Infrastructure Europe (GIE), as instalações de armazenamento de gás da União Europeia encontravam-se a 74,92% da capacidade, enquanto Portugal registava 95,51%, correspondentes a aproximadamente 3,41 TWh de gás armazenado.
A subida dos preços ocorre num contexto de dificuldades no fornecimento internacional de gás natural liquefeito (GNL), particularmente devido às perturbações no transporte marítimo e nas exportações energéticas do Golfo Pérsico.
O Estreito de Ormuz, uma das principais rotas internacionais de transporte de hidrocarbonetos, continua a representar um ponto de vulnerabilidade para o comércio energético mundial.
As perturbações associadas ao conflito regional têm condicionado as exportações de GNL do Qatar e dos Emirados Árabes Unidos, aumentando a concorrência entre compradores europeus e asiáticos.
A aproximação do Inverno acrescenta pressão ao mercado, perante a possibilidade de temperaturas mais baixas e de um aumento da procura de gás para aquecimento e produção de electricidade.
Apesar da subida recente, os preços permanecem substancialmente abaixo dos máximos superiores a 300 €/MWh observados durante a crise energética europeia de 2022.
SITUAÇÃO DO ARMAZENAMENTO NA EUROPA
Os dados da Gas Infrastructure Europe relativos a 26 de Outubro de 2026 revelam diferenças significativas entre os Estados-membros.
| País / Região | Capacidade utilizada |
|---|---|
| União Europeia | 74,92% |
| Portugal | 95,51% |
| Espanha | 79,42% |
| França | 87,37% |
| Alemanha | 61,65% |
| Itália | 90,65% |
| Polónia | 99,18% |
Fonte: Gas Infrastructure Europe (GIE), dados disponibilizados em 26/10/2026.
A Alemanha e os Países Baixos apresentam níveis de armazenamento relativamente reduzidos, enquanto Portugal, Itália e Polónia registam valores substancialmente superiores.
Estas diferenças são relevantes porque os níveis de armazenamento influenciam a capacidade de resposta a períodos de procura elevada ou de perturbação das importações.
Contudo, a percentagem de enchimento não representa, isoladamente, a autonomia energética de cada país. Esta depende igualmente da capacidade total de armazenamento, do consumo, das importações e da disponibilidade das infra-estruturas de transporte e distribuição.
AVALIAÇÃO ANALÍTICA
A principal ameaça imediata para Portugal é económica, através da possibilidade de aumento dos custos energéticos, e não uma interrupção iminente do abastecimento físico de gás natural.
A elevada taxa de armazenamento nacional constitui um factor favorável de resiliência, mas não elimina a exposição portuguesa às flutuações dos preços internacionais nem às perturbações prolongadas do mercado europeu.
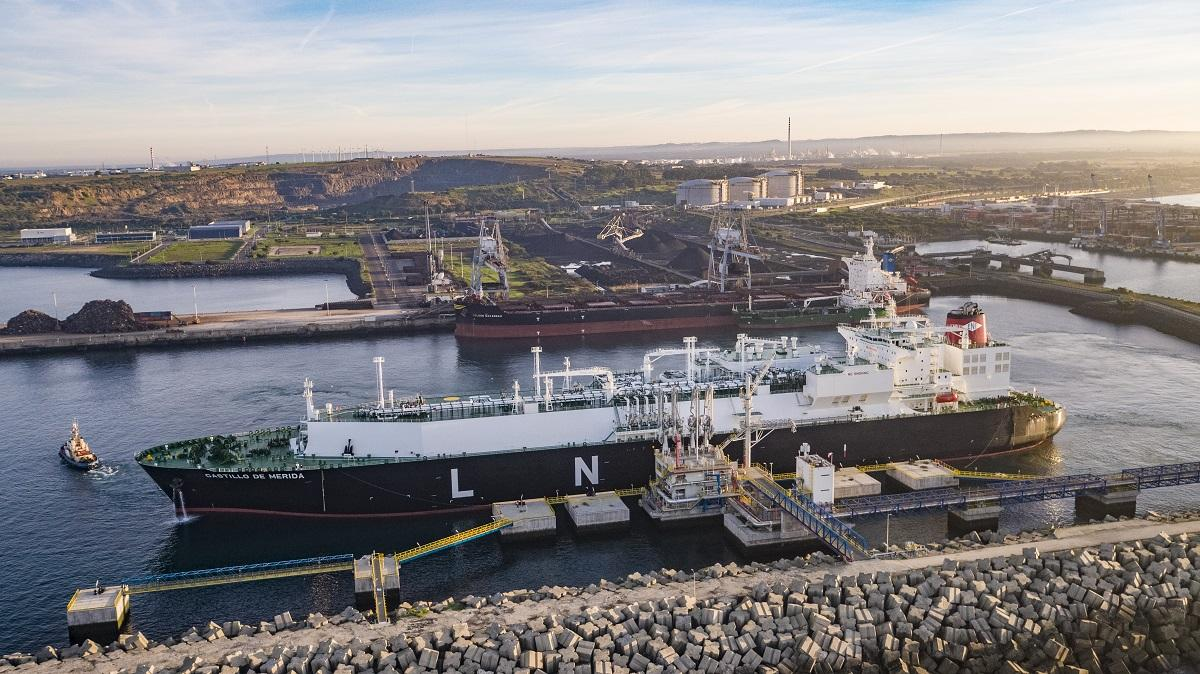
Portugal beneficia de infra-estruturas de importação de GNL, nomeadamente do terminal de Sines, e de capacidade de armazenamento subterrâneo.
Estas infra-estruturas permitem diversificar as origens do gás importado e contribuem para a segurança do abastecimento nacional.
Ainda assim, o mercado português permanece integrado no sistema energético europeu e exposto à evolução dos preços internacionais.
Uma manutenção prolongada dos preços elevados poderá repercutir-se, de forma gradual e variável, nos custos suportados por consumidores domésticos, empresas e sectores industriais intensivos em energia.
O impacto na factura de electricidade não é automático nem proporcional à subida do TTF, dependendo da composição da produção eléctrica, dos contratos de fornecimento e das condições do mercado grossista.
Do ponto de vista da preparação civil, a evolução justifica atenção à continuidade dos serviços energéticos e aos custos de funcionamento de equipamentos essenciais, sem que existam actualmente elementos suficientes para antecipar falhas generalizadas no abastecimento em Portugal.
INCERTEZA / LIMITAÇÃO
Não existem, nos elementos analisados, evidências de uma ruptura iminente no fornecimento de gás natural a Portugal.
A evolução dos preços durante as próximas semanas dependerá de factores difíceis de antecipar, incluindo a duração das perturbações no Médio Oriente, as condições meteorológicas, a disponibilidade internacional de GNL e o ritmo de utilização das reservas europeias.
Os valores de armazenamento representam uma situação observada numa determinada data e não constituem garantia de disponibilidade futura.
Também não é possível estabelecer, com os dados disponíveis, uma relação directa entre a subida recente do preço de referência TTF e aumentos específicos nas tarifas aplicadas aos consumidores portugueses.
Importa distinguir três dimensões:
- Preço: possibilidade de encarecimento do gás natural e de outros custos energéticos.
- Disponibilidade: existência de volumes suficientes para responder à procura.
- Continuidade de serviço: capacidade das infra-estruturas nacionais para manter o fornecimento aos consumidores.
Uma deterioração numa destas dimensões não implica necessariamente uma deterioração imediata nas restantes.
AVALIAÇÃO PREPPERS.PT
Área de Vigilância: Energia
Avaliação editorial: pressão acrescida sobre os mercados energéticos europeus, sem evidência de emergência de abastecimento em Portugal.
A subida do gás natural para máximos desde 2022 constitui um desenvolvimento relevante para a segurança energética europeia.
Portugal apresenta uma posição relativamente favorável em matéria de armazenamento, mas continua exposto aos efeitos económicos de uma crise prolongada no mercado internacional.
O PREPPERS.PT considera justificada a manutenção de vigilância reforçada sobre os preços grossistas, os níveis de armazenamento, as importações de GNL e eventuais comunicações das autoridades nacionais.
Este desenvolvimento, isoladamente, não justifica uma alteração do Nível de Risco Nacional PREPPERS.PT, que se mantém em 2/5 — MODERADO.
INDICADORES SOB VIGILÂNCIA
O PREPPERS.PT continuará a acompanhar a evolução dos seguintes indicadores:
- Preço de referência TTF do gás natural europeu.
- Taxas de armazenamento em Portugal e na União Europeia.
- Disponibilidade de GNL nos mercados internacionais.
- Continuidade das operações de importação e regaseificação em Sines.
- Evolução dos fluxos energéticos através do Estreito de Ormuz.
- Comunicados da REN, ERSE, DGEG e autoridades europeias sobre segurança de abastecimento.
FONTES
Gas Infrastructure Europe — Dados oficiais de armazenamento de gás natural na Europa
Gas Infrastructure Europe — Plataforma AGSI+
The Wall Street Journal — European Gas at Four-Year High on Winter Supply Fears, 26/10/2026
REN — Mercado de Gás Natural em Portugal
ENTSOG — Plataforma Europeia de Transparência do Transporte de Gás
Comentários
Partilha a tua opinião e contribui para a discussão. Os comentários estão reservados a membros autenticados do PREPPERS.PT.